 admin
数字货币量化F到底怎么搭:因子选择、回测验证、实盘风控
我干数字货币量化交易五年多,见过太多人把量化F当成万能标签往项目上贴。实际上量化F不是固定公式,而是从信号生成到仓位管理的闭环。你在ETH、Solana上跑的F策略和BTC永续上的逻辑完全不同,滑点、流动性深度、资金费率直接决定了F因子的天花板。
因子搭建最靠谱的做法是三层嵌套:底层动量加均值回归数字货币量化F到底怎么搭:因子选择、回测验证、实盘风控,中层叠资金费率偏离度和链上转账情绪,顶层用波动率自适应调权重。别用拍脑袋的固定权重数字货币量化F,数字货币波动是时变的,上周的权重这周就是毒药。我现在的F因子库动量类只留三个窗口,每个都做了去趋势处理。
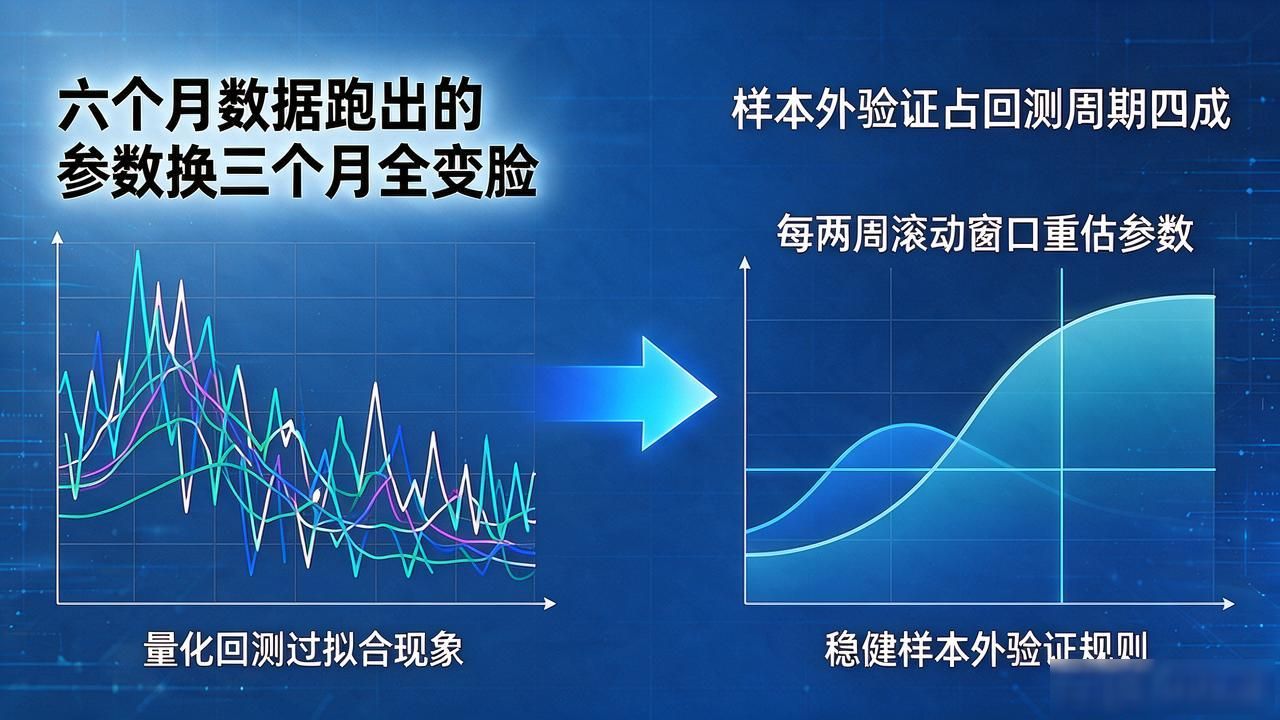
回测最大的坑是过拟合。六个月数据跑出的参数,换三个月全变脸。我给自己定的规矩:样本外验证占回测周期四成以上,滚动窗口每两周重估参数。还有个容易忽略的点——极端行情下现货盘口深度能缩水八成,回测假设滑点2bp,实盘可能变150bp。
实盘风控我当活的东西在管。除了ATR止损和最大回撤熔断,流动性枯竭时强制降杠杆是保命底线。2024年ETH闪崩,四个交易所挂单同时失效,没预设的阈值触发减仓规则,本金直接打穿。现在F系统里盘口深度低于阈值,仓位自动降到两成以下。